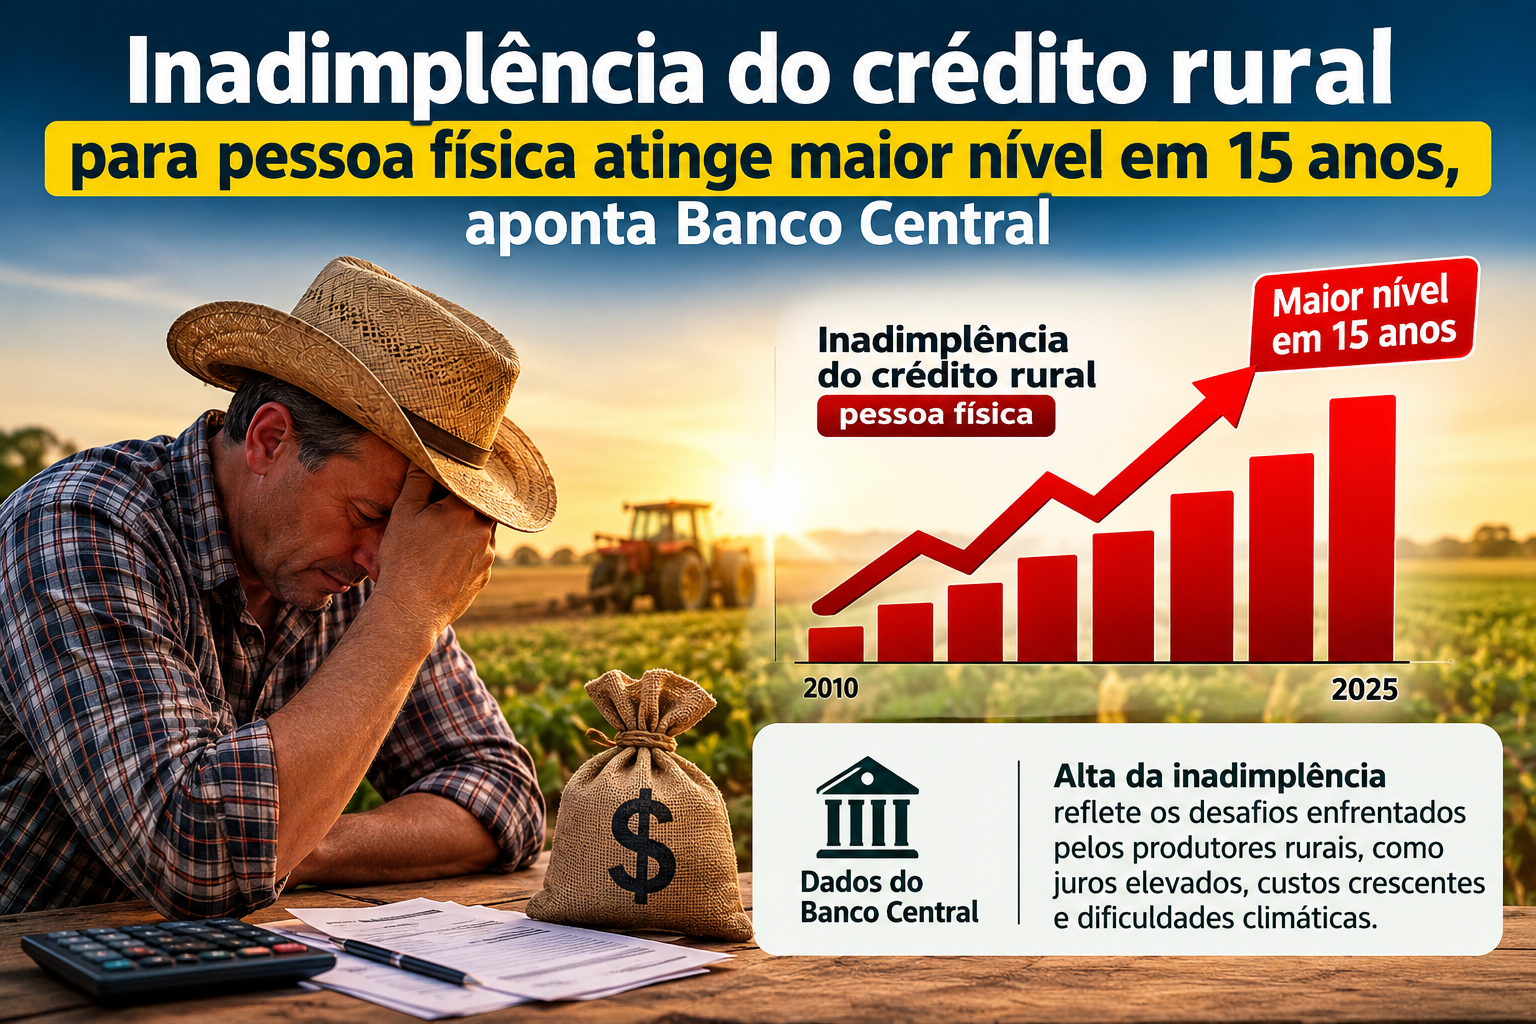
Índice avançou de 7,5% para 8,8% da carteira entre junho e julho, no maior patamar desde o início da série histórica, em 2011; calendário de vencimentos e expectativa por renegociação de dívidas podem ter influenciado o resultado.
A inadimplência do crédito rural contratado por produtores pessoa física voltou a subir e alcançou 8,8% da carteira em julho, o maior percentual registrado desde que o Banco Central (BC) começou a série histórica, em março de 2011. Os números foram divulgados pela autoridade monetária na sexta-feira, dia 28 de agosto.
Em junho, o índice estava em 7,5%. A alta de 1,3 ponto percentual em apenas um mês confirma a piora acelerada do cenário. Há um ano, em julho de 2025, a inadimplência era de 4,5% — praticamente metade do patamar atual. Em julho de 2024, o indicador estava próximo de 1,9%.
Situação mais grave nas linhas de mercado
O aperto financeiro é ainda mais acentuado entre os produtores que recorrem a financiamentos contratados a taxas de mercado. Nesse grupo, a inadimplência saltou de 13,1% em junho para 15,5% em julho, também o maior nível já registrado na série do BC.
Já nas operações com taxas reguladas — modalidade tradicionalmente mais usada no crédito rural — o índice é bem menor, mas também avançou, passando de 3,3% para 3,7% no período. Segundo o levantamento, a inadimplência nas linhas de mercado é hoje mais de quatro vezes superior à das operações com juros controlados.
Carteira e juros
O saldo da carteira de crédito rural para pessoa física somava R$ 557,28 bilhões em julho, uma queda de 1% em relação a junho, mas ainda 4,2% acima do volume registrado um ano antes.
O custo do crédito também subiu no período: a taxa média para pessoa física passou de 10,5% para 11,3% ao ano. Nas linhas com juros controlados, a taxa foi de 9,2% para 9,6%; nas de mercado, de 12,1% para 13,4% ao ano.
Entre as empresas do agronegócio (pessoa jurídica), a situação é diferente: a inadimplência passou de 0,8% em junho para 0,9% em julho, patamar bem inferior ao observado entre os produtores pessoa física.
Avaliação do setor
O presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende, avalia que o novo recorde não deve ser tratado como um problema isolado de produtores que assumiram dívidas acima da própria capacidade. Segundo ele, o resultado reflete o efeito acumulado de safras prejudicadas pelo clima, queda de preços de produtos importantes, custos elevados e juros que se mantiveram altos justamente quando muitas propriedades precisavam reorganizar as finanças.
Rezende chama atenção especialmente para o índice de 15,5% de inadimplência nas operações a taxas de mercado, que, segundo ele, mostra o que ocorre quando o produtor não encontra crédito suficiente nas linhas tradicionais e precisa recorrer a recursos mais caros. Para ele, mesmo com boa produção, a lavoura pode não sustentar esse custo financeiro.
Sobre a renegociação de dívidas em curso, o presidente do IA defende que a medida separe propriedades com atividade produtiva viável — que perderam capacidade de pagamento por uma sequência de problemas excepcionais — de casos sem perspectiva de recuperação. Segundo ele, se a solução for apenas alongar o passivo sem ajustar parcelas e juros à geração de renda da propriedade, “daqui a algum tempo estaremos discutindo novamente os mesmos números”.
Medida de renegociação ainda sem efeito nos indicadores
A piora dos números ocorre no momento em que o governo tenta colocar em prática uma nova rodada de renegociação de dívidas rurais. A Medida Provisória 1.376/2026, publicada em julho, criou condições para a reestruturação de dívidas do setor e foi apresentada com potencial de alcançar até R$ 100 bilhões em operações.
Segundo o levantamento, a medida ainda não produziu impacto capaz de aparecer nos indicadores de julho do Banco Central. A operacionalização das renegociações enfrentou dificuldades nas instituições financeiras, e o setor produtivo tem cobrado mudanças para ampliar o alcance da MP.
Possíveis explicações para a piora em julho
O resultado de julho também pode ter sido influenciado pelo calendário de vencimentos das operações de crédito rural, já que parte relevante das parcelas se concentra em determinados períodos do ano, conforme a atividade e a comercialização da safra. A expectativa dos produtores por condições de renegociação também pode ter levado parte deles a postergar pagamentos.
Com a combinação de inadimplência recorde, crédito mais seletivo e taxas elevadas, produtores entram no novo ciclo agrícola em cenário mais desafiador. O aumento do risco na carteira tende a levar as instituições financeiras a reforçar critérios para novas concessões de crédito, o que pode afetar também produtores que estão em dia com seus pagamentos.
FONTE: Banco Central do Brasil (dados) / Pensar Agro, com declarações de Isan Rezende (presidente do Instituto do Agronegócio e da Feagro-MT)